福建捷成买走阳光城9%股权 钢贸资本的股权投资新动向
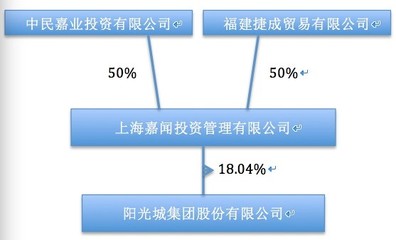
在房地产行业深度调整与资本博弈的背景下,一则股权交易引发市场关注:以钢贸为主业的福建捷成贸易有限公司(以下简称“福建捷成”)收购了阳光城9%的股权。这一动作不仅折射出钢贸资本向股权投资领域渗透的趋势,也揭示了房地产与上游产业之间复杂的资本联动。
交易背景:阳光城的股权变局
阳光城集团作为曾经的千亿房企,近年来受行业下行、债务压力等因素影响,股权结构不断发生变化。此次福建捷成收购9%股权,按照阳光城当前市值估算,交易金额达数亿元。值得关注的是,福建捷成并非金融机构或房地产同行,而是一家总部位于福建的钢贸企业,长期从事钢材贸易、供应链服务等业务,与阳光城在建筑钢材供应方面存在产业链上下游关系。
此次股权受让方福建捷成,是典型的“产业资本”而非“金融资本”。钢贸企业介入房企股权,一方面可能源于对阳光城资产价值的认可,尤其是在核心城市存量项目、土地储备等方面;另一方面,也不排除是通过债权转股权、供应链金融等方式实现资产保全或战略布局。
分析人士指出,钢贸商与房企之间往往存在长期的销售合作关系,当房企出现流动性困难时,部分钢贸商选择“以股抵债”或增持股权,既能维护既有债权利益,也可能寻求未来资产增值空间。
钢贸资本的股权投资逻辑
钢贸行业长期面临利润微薄、资金占用大、价格波动剧烈等挑战。随着房地产增速放缓,钢贸企业传统的“搬砖”模式难以为继。于是,部分具有资金实力的钢贸商开始向股权投资管理转型,试图通过持有优质资产、参与企业重组等方式获取更高回报。
福建捷成买走阳光城9%股权,可以视为这一趋势的注脚。从股权投资管理角度分析,其动机可能包括:
其一,产业链协同与信息优势。钢贸商深度了解建筑项目的开发进度、钢材需求及房企真实经营状况,对阳光城的资产质量和项目风险有着比外部投资者更准确的判断。若阳光城部分项目仍具备造血能力或资产价值被低估,此时入股可能是一笔“逆周期投资”。
其二,资产保全与债务重组。如果福建捷成此前对阳光城或其关联方拥有应收账款,那么通过股权受让可以锁定债权、避免坏账损失。在房企债务重组中,“债转股”是常见的化债手段,钢贸商以此方式获得股权,未来可通过资产处置、项目盘活等方式退出。
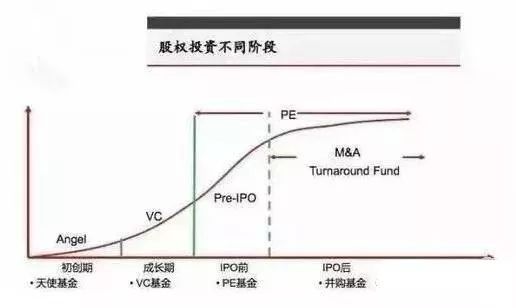
其三,股权投资管理的战略试探。对于传统钢贸企业而言,涉足房地产股权意味着从“供应商”向“股东”角色转变。这要求企业建立相应的股权投资管理能力,包括尽职调查、估值定价、投后管理和退出机制。福建捷成的举措,很可能是在为更广泛的资本运作积累经验。
房地产业与钢贸业的资本新纽带
过去,钢贸商与房企的关系主要集中在材料供应和垫资环节。但随着房地产进入存量时代,二者之间的资本纽带正在加强。一方面,房企需要钢贸商继续提供供应链支持,甚至通过股权合作绑定利益;另一方面,钢贸商试图在行业低谷期“抄底”优质资产,实现从贸易向投资的跨越。
不过,这种跨界股权投资也伴随着显著风险。房地产行业仍然处于探底阶段,阳光城能否走出困境尚存不确定性。作为新进股东,福建捷成不仅要面对企业经营的波动,还需要具备专业的股权投资管理能力,包括对政策走向、市场周期和公司治理的把握。若仅仅是为了短期债权变现而被动持股,可能陷入“股东权益难以兑现”的困境。
启示与展望
福建捷成收购阳光城9%股权,是一个值得关注的样本事件。它提醒我们,在产业转型升级的大背景下,传统贸易商正在探索新的生存方式,而股权投资管理或成为其打通产业链、盘活存量资产的重要工具。
对于类似的钢贸企业而言,若要成功转型为股权投资管理者,需在以下方面着力:一是建立专业的投资团队和风控体系,避免将贸易思维简单套用于股权投资;二是聚焦自身熟悉的产业链环节,选择有协同效应的标的;三是明确退出路径,既要考虑股权转让、IPO等常规方式,也要评估在并购重组、资产证券化等场景下的退出可能。
只有将产业洞察与金融工具结合,才能在复杂市场的股权投资中稳健获利。阳光城与福建捷成的故事如何演绎,尚需时间检验。但可以肯定的是,中国产业资本的跨行业融合,正以更加多样化的形式展开。
如若转载,请注明出处:http://www.china-szs.com/product/49.html
更新时间:2026-10-15 18:29:01